金信基金原第二大股东国元信托正式退出配资交易平台可靠吗。

9月16日,金信基金发布股权变更公告称,经证监会核准,股东安徽国元信托所持31%股权全部完成转让。至此,这场历时超两年半的国资清仓式股权转让顺利落地,国元信托彻底退出金信基金股东名单。
受访人士认为,国元信托清仓金信基金股权,本质上是国资信托在行业转型期“聚焦主业、回归本源”的战略收缩。同时,金信基金作为中小公募机构,对国元信托的利润贡献有限,公募行业牌照红利持续消退,多重因素叠加促成本次清仓式退出。
股权变更落地
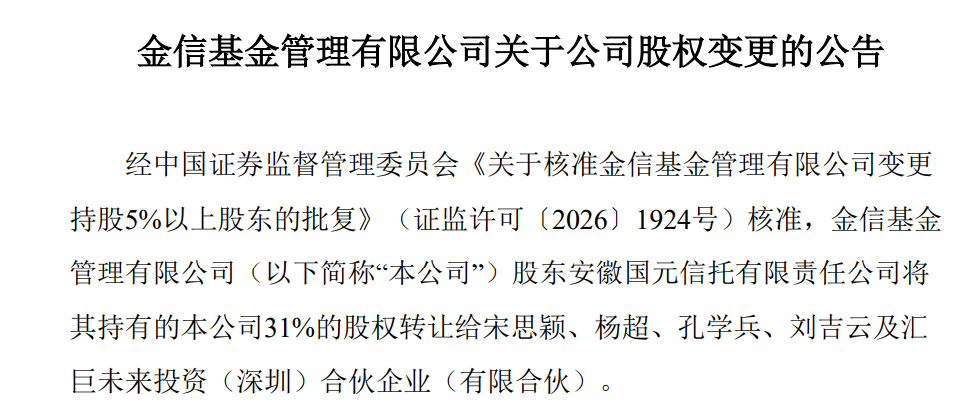
据金信基金公告,本次股权变更完成后,原股东国元信托完全退出,原有31%股权全部由公司内部原有股东承接,无任何外部新资本入场。本次股权受让方包括宋思颖、杨超、孔学兵、刘吉云四名自然人股东及员工持股平台汇巨未来投资(深圳)合伙企业(有限合伙),均为金信基金原有股东。
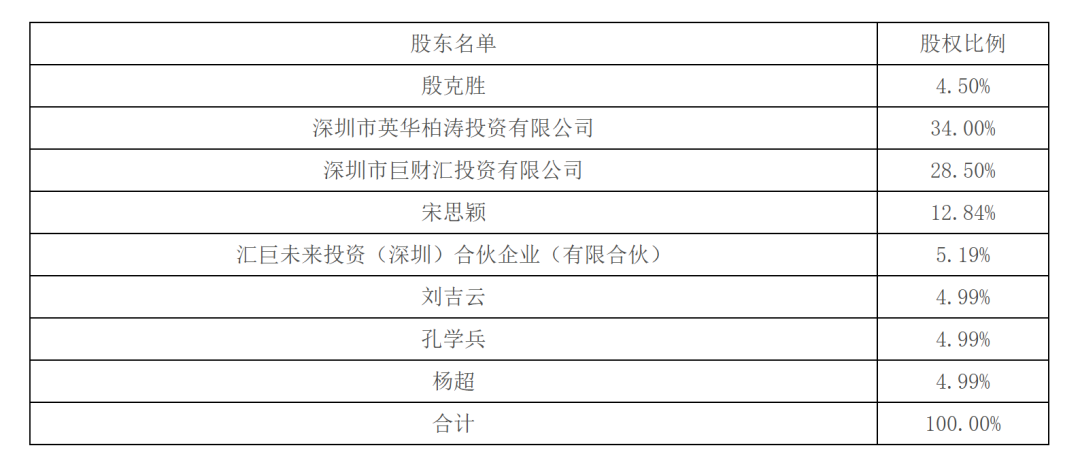
本次股权转让使得金信基金股权结构发生重大调整。股权转让前,金信基金共计9名股东,股权分布相对分散:深圳市英华柏涛投资有限公司持股34%,国元信托持股31%,深圳市巨财汇投资有限公司持股28.5%,殷克胜持股4.5%,刘吉云持股1.5%;汇巨未来投资(深圳)合伙企业(有限合伙)持股0.2%,宋思颖、孔学兵、杨超各持股0.1%。
股权调整后,金信基金核心管理层及员工持股比例大幅提升。其中,深圳市英华柏涛投资有限公司持股34%,稳居第一大股东席位;深圳市巨财汇投资有限公司持股28.5%,位列第二大股东;宋思颖成为本次最大受益方,持股比例从0.1%大幅攀升至12.84%,跃升为第三大股东;汇巨未来投资(深圳)合伙企业(有限合伙)持股5.19%;刘吉云、孔学兵、杨超三人分别持股4.99%;殷克胜持股4.5%。
本次国元信托清仓式股权转让历程曲折漫长,从挂牌披露到监管核准、最终落地,耗时超两年半。回溯交易历程,2024年初,安徽省产权交易中心披露信息,国元信托拟挂牌转让金信基金31%股权,转让底价定为3720万元;2024年3月,金信基金正式向监管部门提交股东变更申请材料。
交易推进过程曾一度受阻。2025年4月,证监会出具反馈意见,指出本次股权转让对应的资产评估报告已过有效期,要求相关方补充说明、重新论证评估合理性,交易进度因此暂缓。
直至2026年7月,证监会正式核准宋思颖、汇巨未来成为金信基金5%以上股东,为本次股权交易扫清最后监管障碍。9月16日,金信基金正式发布公告称,本次股权变更已按照规定完成工商变更登记。
公开资料显示,金信基金成立于2015年7月,注册地位于深圳前海,是经中国证监会批准设立的公募基金管理公司。作为混合所有制的公募基金公司,金信基金股东既包含公募基金行业资深专业人士组成的管理团队,也包含实力雄厚的国有金融企业。
10倍杠杆平台谈及国元信托清仓31%金信基金股权的原因,格上基金研究员蒋睿向记者表示,此举本质是国资信托在行业转型阶段践行“聚焦主业、回归本源”的战略收缩。金信基金属于中小公募,对国元信托的利润贡献有限,叠加公募行业牌照红利持续消退,多重因素共同促成本次清仓式退出。
就影响而言,蒋睿进一步指出,本次接盘方全部为金信基金内部管理层和核心员工,并无外部产业资本进入,“管理团队持股”模式被进一步放大,利益绑定更加紧密,治理结构更趋稳定。
定价逻辑全面重构
值得注意的是,国元信托退出金信基金并非个例。近年来,信托公司转让中小公募股权渐成行业现象,多数中小公募股权还面临接盘方难寻的困境。
今年8月,天津交易集团公告披露,天津信托所持天弘基金4.99%股权挂牌转让,底价15.67亿元,股权挂牌转让截止日期为8月31日。若此次股权转让顺利完成,天津信托持股比例将降至11.81%,股东排名降至第三位。截至目前,天弘基金4.99%股权的挂牌转让尚未有成交结果披露。
相比之下,华宸未来基金股权转让更为冷清。2025年底,华宸信托拟转让所持华宸未来基金40%股权,第二次挂牌价格仅480万元,较首次挂牌的1720万元降价逾七成。但截至2026年1月27日挂牌期满仍无人问津,该公司甚至沦为无公募产品可管的“空壳”机构。
更早的2024年,外贸信托曾两度挂牌转让宝盈基金25%股权,并多次延长挂牌期限;中航信托持有的嘉合基金27.27%股权自2022年底起多次挂牌,至今仍未成交。
针对中小公募股权普遍“转让难”的行业现状,蒋睿表示,根源在于公募牌照红利消退、中小公募盈利能力弱、监管受让方资质严格、买卖定价分歧等多重因素叠加。信托机构出让中小公募股权的趋势或将延续,逐步成为“择优持有、动态调仓”的常规操作。
黑崎资本研究所所长贾小龙分析指出,中小公募股权面临“无人问津”的困境,并非单纯的流动性问题,本质是行业股权定价逻辑的全面重构,核心源于三重壁垒:
一是难在估值。中小公募盈利能力普遍有限,管理规模排在百名开外的机构,股权价格往往按净资产打折都难以成交,金信31%股权从挂牌到落地历时两年多、评估报告一度过期,正是定价难的缩影。
二是难在买家。监管对持股5%以上股东资质审核趋严,产业资本、券商、险资都有各自的进入逻辑,真正懂公募、愿意长期经营的买方屈指可数,最终往往只能由内部团队接盘。
元股证券:ygzq.hk三是难在退出。信托转让金融股权需层层审批,流程动辄一两年,时间本身就是成本。
从趋势来看,贾小龙表示,近年来多家信托陆续出售银行、基金、券商股权,华宸信托、天津信托等案例相继落地,监管要求信托回归本源的方向没有回头路,叠加中小公募盈利承压,这一趋势大概率延续,行业将进入“存量牌照整合、股权向经营团队与专业资本集中”的下半场。需要提醒的是,股权易主只是开始,治理重构与投研投入才是中小公募真正的生死考题。
记者陆怡雯
文字编辑 陈偲
版面编辑 毕丹丹配资交易平台可靠吗
融资融券网提示:本文来自互联网,不代表本网站观点。